 Карина Ким
Ускоренный ввод солнечных и ветровых электростанций в мире начал опережать пропускную способность сетей, что уже оборачивается многомиллиардными издержками и вынужденным ограничением выработки. Для сохранения устойчивости энергосистем на фоне вывода традиционных тепловых станций энергетикам приходится пересматривать функции гидроэлектростанций и гидроаккумулирующих мощностей, превращая их из рядовых поставщиков энергии в базовый механизм балансировки, следует из совместного доклада Международного агентства по возобновляемым источникам энергии IRENA и Китайского института проектирования возобновляемой энергетики CREEI.
Согласно данным отчета, по итогам 2025 года в мире ввели почти 693 ГВт возобновляемых мощностей, доведя их совокупный объем до 5155 ГВт – это 49,5% всей мировой генерации. Локомотивом роста остаются солнечная (плюс 513 ГВт за год) и ветровая (плюс 158 ГВт) энергетика. Одновременно ускоряется электрификация экономики: глобальный парк электромобилей превысил 50 млн единиц, а центры обработки данных, потреблявшие в 2025 году 1,5% мировой электроэнергии, к 2035 году увеличат энергоемкость в 4,6 раза – до 389 ГВт. Сетевая инфраструктура не поспевает за таким сдвигом. В Евросоюзе в очереди на техприсоединение скопились проекты ВИЭ и систем накопления суммарно до 1700 ГВт, в США – около 8200 проектов. Из-за сетевых ограничений в 2025 году в Великобритании и Ирландии пришлось принудительно отключить более 12 ТВт·ч чистой генерации, что обошлось рынку более чем в $1,34 млрд, в Германии, Франции и Нидерландах суммарные потери составили около 3,9 ТВт·ч, а перегрузки в сетях США стоили потребителям свыше $17 млрд. Сбой баланса между выработкой и спросом проявляется и в ценовых аномалиях: в Испании за первый квартал 2026 года зафиксировали 397 часов с отрицательными оптовыми ценами на электричество.
По мере закрытия угольных и газовых блоков энергосистемы теряют не только маневренный резерв, но и физическую инерцию вращающихся масс, которая удерживает частоту и напряжение при авариях. В регионах с подходящими водными ресурсами эту нагрузку берет на себя гидроэнергетика. К концу 2025 года глобальная установленная мощность ГЭС достигла 1469 ГВт (почти четверть всех мощностей ВИЭ), обеспечив годовую выработку в 4495 ТВт·ч. За год было запущено 28 ГВт новых гидромощностей, включая 16 ГВт классических ГЭС и 12 ГВт гидроаккумулирующих электростанций (ГАЭС). Более 40% мировых вводов пришлось на Китай, где в стадии строительства находятся еще свыше 300 ГВт гидроэнергетических объектов. Заметные мощности в 2025 году также ввели Эфиопия за счет проекта Grand Ethiopian Renaissance Dam на 5 ГВт, Индия (4,2 ГВт) и Индонезия (1,2 ГВт).
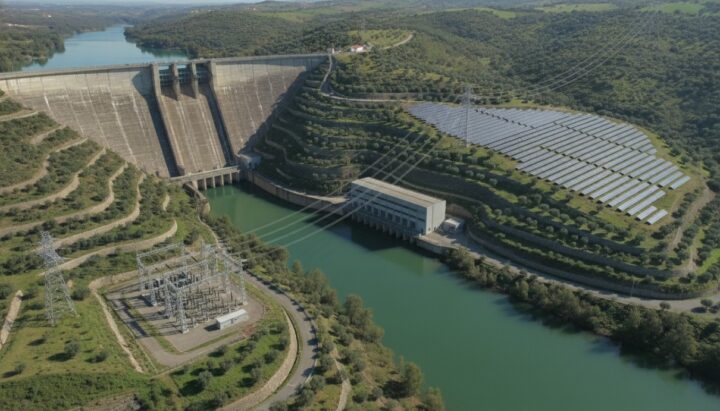
Назначение ГЭС в новой архитектуре смещается от простой выдачи электроэнергии к приоритетному обеспечению гибкости и системной стабильности. В полуденные часы, когда солнечные парки работают на максимуме, ГЭС с крупными водохранилищами снижают выработку, освобождая магистральные сети и накапливая воду. В вечерние пики потребления, а также в периоды затяжного безветрия и облачности – как, например, в ноябре 2024 года в Германии, когда доля солнца и ветра опускалась ниже 10% спроса более чем на 36 часов подряд – гидростанции оперативно восполняют дефицит. В отличие от инверторной солнечной и ветровой генерации, синхронные турбины ГЭС обеспечивают естественную инерцию вращения, первичное (в пределах секунд) и вторичное (в пределах минут) регулирование частоты, поддержку напряжения и возможность запуска энергосистемы с нуля после блэкаутов. В Бразилии скоординированная диспетчеризация крупных ГЭС с ветровыми и солнечными станциями уже позволяет получать 86,8% всей электроэнергии в стране из возобновляемых источников.
Наиболее крупномасштабные гибридные кластеры сегодня строятся в Китае, где мощность гидрогенерации к концу 2025 года достигла 382 ГВт (29,5% от общемировой). В бассейнах рек Цзиньша, Ялунцзян и Дадухэ сформированы каскады водохранилищ, перераспределяющие энергию между сезонами и даже годами. На реке Ялунцзян к 2035 году создается единый энергокомплекс на 78 ГВт – по 39 ГВт гидрогенерации (с учетом ГАЭС) и солнечно-ветровых парков. Наглядный экономический эффект уже показала совместная диспетчеризация действующей ГЭС «Лянхэкоу» и расположенной рядом солнечной станции «Кэла» мощностью 1 ГВт. В 2025 году коэффициент использования солнечной энергии на «Кэла» достиг 99% – на 27 процентных пунктов выше, чем у соседних автономных СЭС, а загрузка общей сверхвысоковольтной линии электропередачи увеличилась примерно на 20%.
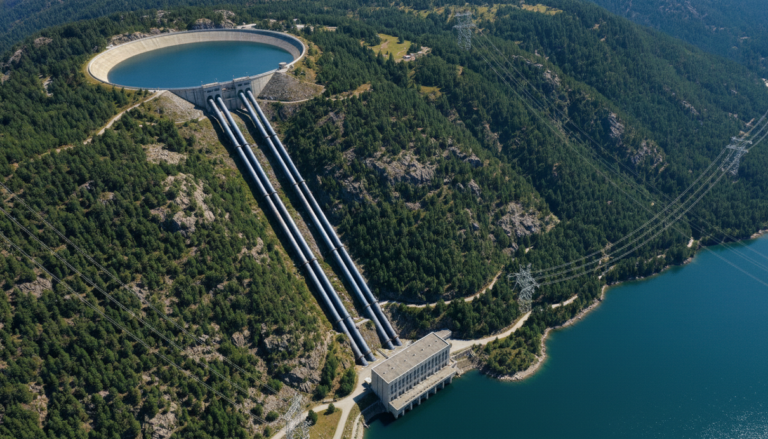
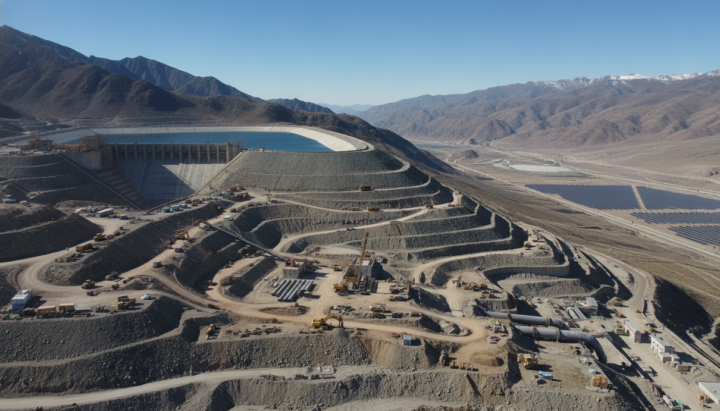
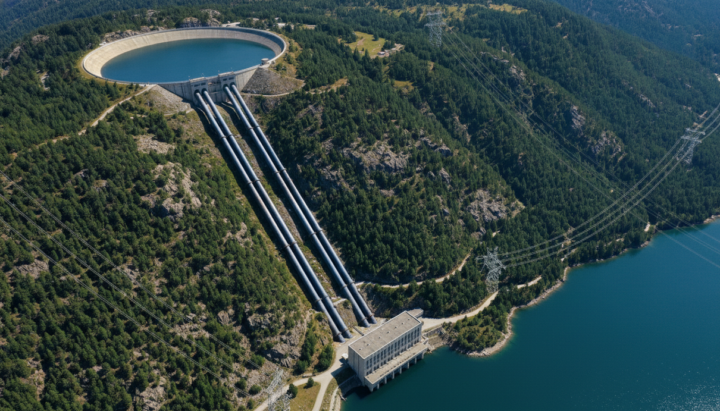
Крупным сегментом балансировки выступают ГАЭС, мировая мощность которых в 2025 году перешагнула отметку 200 ГВт (42,8% всех глобальных мощностей хранения против 54,9%, или 272,4 ГВт, у литий-ионных батарей). При этом разные технологии дополняют друг друга: электрохимические накопители (в 2025 году введено 112 ГВт) срабатывают за миллисекунды и закрывают короткие циклы длительностью два-четыре часа, тогда как ГАЭС рассчитаны на хранение энергии от шести-двенадцати часов до нескольких суток. По данным китайского рынка, приведенная стоимость хранения электроэнергии на ГАЭС составляет $0,030–0,045 за кВт·ч – это самый низкий показатель среди всех технологий (против $0,060–0,075 у литий-ионных батарей, $0,045–0,075 у систем на сжатом воздухе и $0,105–0,255 у водородных накопителей). Сдерживающими факторами остаются жесткая привязка к рельефу и долгий цикл строительства – пять-семь лет против полугода-года у батарей. Для ускорения отдачи инженеры достраивают обратимые насос-турбинные блоки на действующих каскадах ГЭС (гибридные ГАЭС), модернизируют существующие турбины под широкий диапазон нагрузок (30–100%) и внедряют агрегаты с переменной скоростью вращения, позволяющие раздельно регулировать частоту и напряжение. В КНР к концу 2025 года работали 56 ГАЭС суммарной мощностью 65,9 ГВт, а общий портфель действующих и строящихся проектов достиг 295 ГВт; так, станция «Фэннин» мощностью 3,6 ГВт способна переключаться между закачкой и выработкой до 13 раз в день, обеспечивая суточный оборот до 59,07 ГВт·ч.
Сами по себе гидроресурсы не отменяют модернизации сетей, строительство которых занимает до 17 лет в Европе, усугубляясь дефицитом оборудования – в 2026 году глобальный разрыв между спросом и предложением трансформаторов оценивался в 2080 ГВА. По оценкам IRENA, ежегодные мировые инвестиции в электросети должны удвоиться – с $0,5 трлн в 2025 году до $1 трлн в 2026–2035 годах. Пока строятся новые магистрали, операторы внедряют технологии повышения отдачи действующих линий: динамический мониторинг нагрузки по погодным условиям повышает их пропускную способность до 30%, а замена обычных проводов на высокотемпературные композитные – на 25–200%. Установка модульных контроллеров потоков мощности на трех подстанциях в Великобритании позволила подключить 1,5 ГВт новых станций и сэкономить около $500 млн за семь лет, а в Италии гибкое управление спросом позволит распределительным компаниям избежать почти $750 млн капитальных затрат за десятилетие. Там, где география не позволяет строить ГЭС, физическую инерцию восполняют синхронными компенсаторами, агрегаторами спроса вроде виртуальной электростанции в Шэньчжэне (управляет более чем 5 ГВт ресурсов) и накопителями с функцией формирования сети – таким как комплекс «Баочи» (200 МВт / 400 МВт·ч) в провинции Юньнань. Последовательное обновление сетевых стандартов уже позволило изолированной энергосистеме Ирландии поднять порог одновременного присутствия ветровой и солнечной генерации с 50% до 75% с планом выйти на 95% к 2030 году.
Авторы отчета приходят к выводу, что технологические решения уже готовы к масштабированию, но их тормозят регуляторные и финансовые барьеры. По оценке Всемирного банка, 60% из 182 энергокомпаний в развивающихся экономиках не покрывают тарифами свои операционные и долговые расходы, а накопители на ряде рынков до сих пор платят сетевой тариф дважды – при зарядке и при отдаче в сеть. Для привлечения частного капитала регуляторам приходится вводить долгосрочные контракты на доступность сетей (по модели BOT в Индии и Бразилии) и оплачивать услуги по удержанию частоты и инерции. В 2025 году Китай закрепил в правилах рынка системных услуг принцип «кто получает выгоду, тот и несет расходы», открыв доступ к доходам для ГАЭС, батарей и виртуальных электростанций, а Великобритания запустила специализированный рынок услуг стабильности. Экономию приносит и трансграничная интеграция: единая платформа суточных торгов электроэнергией Single Day-Ahead Coupling в 27 странах Европы в 2025 году дала около $35,85 млрд социально-экономического эффекта. При выборе стратегии, резюмируют в IRENA и CREEI, странам придется опираться на собственный ресурсный профиль – делая ставку на каскады ГЭС и ГАЭС там, где позволяет рельеф, или на батареи и умные сети, но в любом случае планируя сети и балансировку синхронно с новой генерацией.